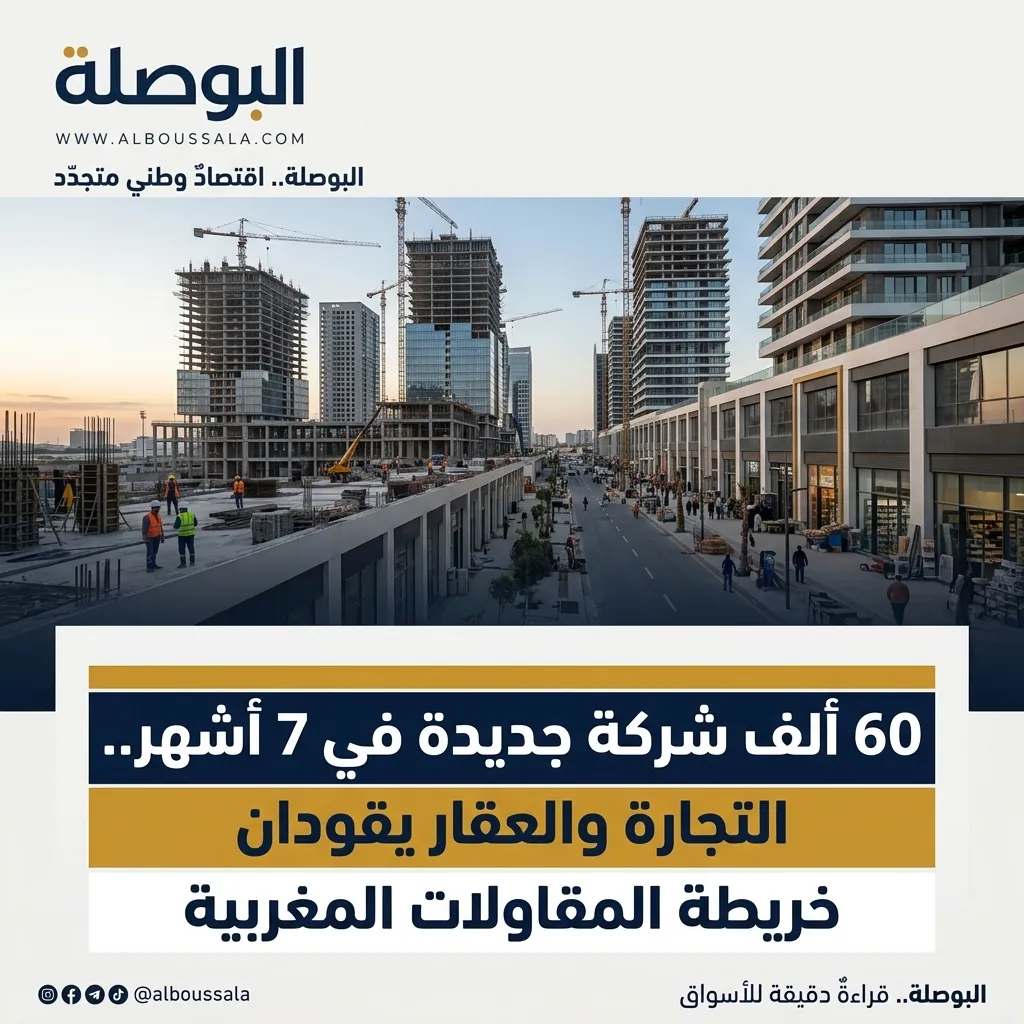
يبدو رقم 60,908 شركة جديدة في المغرب خلال الأشهر السبعة الأولى من 2026 لافتا في حد ذاته، لكنه يصبح أكثر دلالة عندما ينظر إليه من زاوية المكان والقطاع والشكل القانوني. فالأرقام التي أعلنها المكتب المغربي للملكية الصناعية والتجارية تكشف أن موجة التأسيس لا تتوزع بالتساوي عبر البلاد، ولا تنصرف بالقدر نفسه إلى القطاعات المنتجة، الأمر الذي يثير التساؤل حول مواقع تشكل هذه الشركات وفي أي اقتصاد تعمل؟
وبحسب معطيات المكتب، توزعت التسجيلات الجديدة بين 45,898 شخصا اعتباريا و15,010 أشخاص ذاتيين، أي إن الأشخاص الاعتباريين يمثلون 75 في المائة من مجموع التسجيلات. وعلى مستوى الشكل القانوني، حافظت الشركة ذات المسؤولية المحدودة ذات الشريك الوحيد على الصدارة بنسبة 65 في المائة من تسجيلات الأشخاص الاعتباريين، مقابل 33.9 في المائة للشركة ذات المسؤولية المحدودة. ويعكس ذلك انتشار نموذج المقاولة الصغيرة التي يملكها شخص واحد أو عدد محدود من الشركاء، وهو شكل يمنح أصحاب المشاريع مرونة أكبر في الانطلاق وإدارة النشاط.
لكن الخريطة الجغرافية تحمل رسالة أكثر وضوحا. فالدار البيضاء-سطات وحدها تستحوذ على 39.3 في المائة من إنشاءات الأشخاص الاعتباريين، تليها الرباط-سلا-القنيطرة بنسبة 14.5 في المائة، ثم مراكش-آسفي بـ12.3 في المائة، وطنجة-تطوان-الحسيمة بـ10.8 في المائة. ومعا تجمع الجهات الأربع 76.9 في المائة من الشركات الجديدة من هذا النوع، أي إن ما يقارب أربعة أرباع الدينامية المؤسساتية الجديدة يظل متمركزا في أربعة أقطاب اقتصادية رئيسية.
ويظهر التركز بصورة مختلفة قليلا عندما يتعلق الأمر بالمقاولات الفردية؛ إذ تتصدر طنجة-تطوان-الحسيمة هذا النوع بنسبة 20.6 في المائة، مقابل 13.2 في المائة للدار البيضاء-سطات و10.7 في المائة للرباط-سلا-القنيطرة. وهذا الفرق بين خريطة الشركات وخريطة النشاط الفردي يوحي بأن الجاذبية الاقتصادية لا تعمل بالطريقة نفسها بالنسبة إلى المستثمر الذي يؤسس شركة، ولصاحب النشاط الفردي الذي يدخل السوق بإمكانات أصغر.
أما القطاع، فهو ربما المؤشر الأكثر دلالة على نوعية هذا النمو. فقد تصدر التجارة قائمة أنشطة الشركات الجديدة بنسبة 27.22 في المائة، تلتها أنشطة البناء والأشغال والعقار بنسبة 25.28 في المائة، ثم الخدمات المختلفة بـ20.03 في المائة، والنقل بـ7.63 في المائة، والصناعة بـ6.3 في المائة. وبجمع القطاعات الخمسة الأولى، نجد أنها تستحوذ على نحو 86.5 في المائة من تسجيلات الأشخاص الاعتباريين، بينما تبدو الصناعة، رغم أهميتها الاستراتيجية، أقل وزنا من التجارة والبناء والعقار والخدمات في تدفق الشركات الجديدة.
فارتفاع عدد التسجيلات يعكس حيوية في المبادرة الاقتصادية، لكنه لا يعني تلقائيا ارتفاعا مماثلا في الاستثمار أو التشغيل أو الإنتاجية. الشركة المسجلة حديثا ليست بالضرورة شركة كبيرة من حيث رأس المال، ولا يفترض أن توفر العدد نفسه من الوظائف الذي توفره شركة صناعية أو تصديرية. لذلك فإن قراءة الرقم تحتاج إلى ربطه لاحقا ببيانات الاستثمار، والتشغيل، والاستمرارية، والتوقفات، والقيمة المضافة، حتى يمكن معرفة ما إذا كانت موجة تأسيس المقاولات تتحول إلى توسع اقتصادي مستدام أم تظل في جزء كبير منها حركة دخول إلى أنشطة منخفضة أو متوسطة الحاجز أمام الولوج.
وتكشف المقارنة مع الصورة الاقتصادية الأوسع أن التحدي المغربي لم يعد فقط في تشجيع المغاربة على إنشاء المقاولات، بل في نقل جزء أكبر من الدينامية نحو الأنشطة القادرة على خلق قيمة مضافة وفرص شغل واندماج أكبر في سلاسل الإنتاج والتصدير. فحين تتصدر التجارة والبناء والعقار والخدمات المشهد، تصبح السياسة الاقتصادية أمام سؤال نوعي: كيف يمكن تحويل هذه القاعدة الواسعة من المقاولات الصغيرة والمتوسطة إلى رافعة إنتاجية، لا مجرد زيادة سنوية في أعداد السجلات التجارية؟
وتؤكد الأرقام في النهاية وجود شهية متواصلة لإنشاء المقاولات، وهو مؤشر إيجابي لا ينبغي التقليل من شأنه. لكن الرقم الكبير لا يكتسب قيمته الاقتصادية الكاملة إلا عندما نعرف كم من هذه الشركات سيستمر، وكم سيستثمر، وكم سيوظف، وكم سينتقل من نشاط محلي محدود إلى إنتاج قادر على المنافسة. تلك هي المسافة الفاصلة بين “كثرة الشركات” و”قوة اقتصاد المقاولات”.
أمين طاهر، صحافي مغربي، مدير نشر ورئيس تحرير جريدة «البوصلة». حاصل على ماستر في التواصل والإعلام، وله تجربة في الصحافة والإنتاج الإعلامي والتكوين، ويشرف على الخط التحريري للموقع وتطوير محتواه الصحفي.
“الكلمة مسؤولية.. والحقيقة وجهة”