النمو للرأسمال والصبر للمواطن: لمن يشتغل الاقتصاد المغربي؟
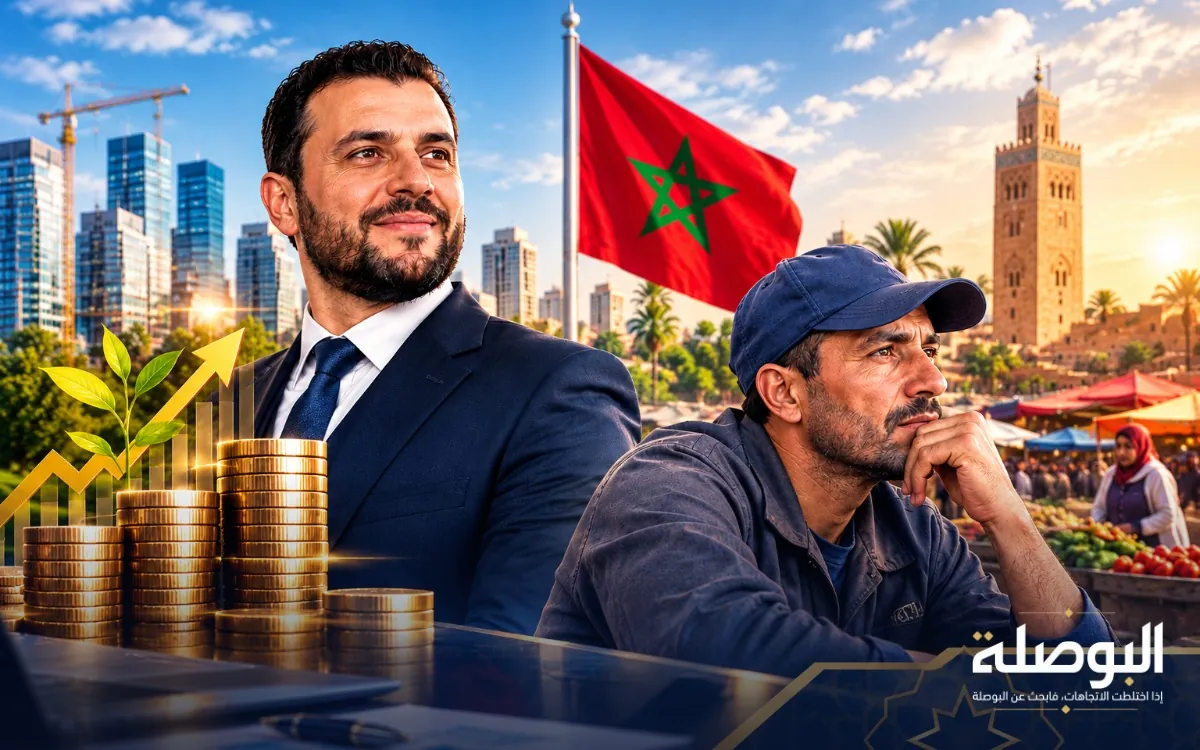
أقولها بوضوح: الاقتصاد المغربي ينمو، لكنه لا ينمو للجميع. ينمو في دفاتر الأرباح أسرع مما ينمو في جيوب الأسر.
الأرقام لا تحتاج إلى تأويل كثير. البنك الدولي يسجل نمواً بـ4.6% سنة 2025، وهو من الأقوى منذ عقد. في الفترة نفسها تقريباً، صرّح 76.3% من الأسر المغربية للمندوبية السامية للتخطيط بأن مستوى معيشتها تدهور خلال الاثني عشر شهراً الأخيرة.
اقتصاد يكبر، ومواطن يشعر أنه يصغر. هذه ليست مفارقة إحصائية. هذا سؤال سياسي بالمعنى النبيل للكلمة: لمن يشتغل هذا النمو؟
جوابي، كما ستبيّنه الأرقام: النمو صار يخدم من يملك الرأسمال، وخاصة من يملك موقعاً محمياً في السوق، قبل أن يخدم من يملك فقط ساعديه أو شهادته.
أين تذهب الثمار؟
ابدأ من البورصة. في النصف الأول من 2026، بلغت الأرباح المجمعة للشركات المدرجة في بورصة الدار البيضاء 29.4 مليار درهم، بارتفاع 7.4% في سنة واحدة، حسب حسابات شركة البورصة M.S.IN. والأبناك المدرجة وحدها حققت 13.3 مليار درهم من الأرباح الصافية، بزيادة 6.7%.
وتفصيل صغير يقول الكثير: جزء مهم من تحسن أرباح الأبناك جاء من تراجع «كلفة المخاطر» بنحو 35%، أي ما تخصصه البنوك لتغطية القروض المتعثرة. حين تتحسن الظرفية، تكون البنوك أول من يقطف ثمارها.
والأدق من ذلك أن الأرباح نفسها متركزة. M.S.IN تلاحظ أنه إذا استُبعدت شركتان فقط، «مناجم» و«اتصالات المغرب»، لا يتجاوز نمو أرباح البورصة 1.3%. ما يعني أن الدينامية تحملها قلة من الكبار، في المعادن والبنوك.
ثم انظر إلى قطاع يلمسه كل مواطن كل يوم: المحروقات. مجلس المنافسة يتابع تسع شركات توزيع تستحوذ على نحو 85% من واردات الغازوال والبنزين، بعد تسوية تصالحية مع المجلس سنة 2023. وفي أبريل 2026، سجّل المجلس انعكاساً غير متكافئ لارتفاع الأسعار الدولية بين الغازوال والبنزين.
وهذا ليس استثناء. تقرير البنك الدولي حول النمو والتشغيل يقدّر أن ربع الصناعات المغربية على الأقل يشتغل تحت ضغط تنافسي محدود. وحيث تضعف المنافسة، لا يحتاج الربح إلى الكفاءة. يكفيه الموقع.
الدولة تبني، والرأسمال يحصد
محرك النمو اليوم ليس المقاولة الخاصة. إنه المال العمومي. البنك الدولي يرجع نمو 2025 أساساً إلى قفزة الاستثمار العمومي المرتبط بالتحضير لكأس العالم 2030. والحكومة رفعت الاستثمار العمومي المبرمج لسنة 2026 إلى 380 مليار درهم.
هذا المال مال المواطنين: ضرائبهم، ودين ستسدده أجيالهم. لكن الصفقات تذهب إلى مقاولات الأشغال الكبرى، والتمويل تمر فوائده عبر الأبناك. الدولة تتحمل المخاطرة، والمتعاقدون يتقاضون الهامش.
ولا أقول إن هذا فساد. أقول إنه نموذج. والنموذج له حصيلة معروفة منذ سنوات: في 2022، نبّه والي بنك المغرب إلى أن كل نقطة نمو بين 2000 و2019 أنتجت أقل من 21 ألف منصب شغل، بدل 30 ألفاً على الأقل يُنتظرها اقتصاد يستثمر بهذا الحجم.
والبنك الدولي يقول اليوم ما يشبه ذلك: عدد السكان في سن العمل نما بين 2000 و2024 بوتيرة تقارب مرتين ونصفاً وتيرة التشغيل. وبحسب ما نقلته وسائل إعلام عن عرض تقريره في الرباط، فإن الاستثمار العمومي يقارب 30% من الناتج، مع عجز سنوي في الشغل يناهز 370 ألف منصب منذ 2020.
حين يُنفَق المال العام بهذا السخاء ولا تتبعه الوظائف، فإن السؤال ليس تقنياً. السؤال هو: من استفاد من الفارق؟
وماذا يصل إلى المواطن؟
الجواب الرسمي: تضخم منخفض. البنك الدولي يسجل 0.7% فقط سنة 2025. لكن اسأل الأسر. في الفصل الثالث من 2026، قالت 95.9% منها للمندوبية إن أسعار المواد الغذائية ارتفعت خلال سنة، ولم يتوقع سوى 7.5% منها القدرة على الادخار في الأشهر المقبلة.
التضخم المنخفض يعني أن الأسعار تصعد ببطء. لا يعني أنها نزلت. والأسرة لا تعيش على نسبة التغيّر، بل على ثمن القفة.
ثم الشغل. البطالة الصارمة 9.5% حسب البحث الجديد للمندوبية، لكن مؤشرها المركب لنقص استعمال اليد العاملة يبلغ 18.9%. النساء لا تتجاوز مشاركتهن في سوق العمل 18.1%، وأصحاب الشهادات العليا يعانون بطالة بـ16.7%. و61.3% من الأسر تتوقع ارتفاع البطالة خلال سنة.
ضع الرقمين جنباً إلى جنب: أبناك ترفع أرباحها بـ6.7% في ستة أشهر، وأسر لا يرى منها سوى واحد من كل ثلاثة عشر أفقاً للادخار. هذا هو الفارق الذي أتحدث عنه. ليس فارقاً في الدخل فقط، بل في من يحمل المخاطرة ومن يقطف العائد.
«لكن الأرباح هي التي تصنع الوظائف»
سيقول المدافعون عن النموذج الحالي، ولهم حججهم: الأرباح ليست جريمة، بل هي ما يموّل الاستثمار ويدفع الضرائب. والطرق والسكك والموانئ تبقى ملكاً للجميع بعد انتهاء الأوراش. والدولة لم تترك المواطن وحده: الدعم الاجتماعي المباشر يصل إلى ملايين الأسر، والتغطية الصحية توسعت، والتضخم نزل من أكثر من 10% في 2023 إلى أقل من 1%.
وسيضيفون أن مجلس المنافسة نفسه خلص، في مذكرة يونيو 2026، إلى أن أسعار المحروقات تبعت إجمالاً اتجاه الأسعار الدولية بين مارس ومنتصف ماي. وأن البنك الدولي لا يطالب بأقل من الرأسمال، بل بأكثر: استثمار خاص أكبر، ومقاولات أكثر دينامية.
هذه حجج جدية، وأقبل أغلبها. لكنها لا تنقض الفكرة، بل تحددها.
مشكلتي ليست مع الرأسمال. مشكلتي مع الريع. هناك رأسمال ينافس ويخاطر ويشغّل، ورأسمال يجلس في سوق محمية ويقبض. الأول يحتاجه المغرب بشدة. الثاني يستفيد من النمو دون أن يصنعه. والبنك الدولي، حين يتحدث عن صناعات بلا ضغط تنافسي، يتحدث عن الثاني تحديداً.
أما الدعم الاجتماعي، فهو اعتراف ضمني بأن السوق لا يوزع ما يكفي. الدعم يعالج النتيجة. السؤال هو لماذا يحتاج اقتصاد ينمو بقرابة 5% إلى دعم مباشر ليبقى مواطنوه واقفين.
كلمة أخيرة
يُقاس النمو عادة بما أضافه الاقتصاد. ربما حان الوقت لقياسه بمن أضاف إليه. فإذا كانت ملاعب 2030 ستُبنى بمال الجميع، وأرباح هذا البناء ستُوزع على القليل، وكلفة القفة سيدفعها الكثير، فنحن لا نبني اقتصاداً أقوى فقط. نحن نبني، بالإسمنت نفسه، مسافة أطول بين من يملك ومن ينتظر. والسؤال الذي يستحق أن يُطرح على أول ميزانية لهذه الولاية: هل ستقصّر هذه المسافة، أم ستكتفي بتجميلها؟
مقالات الرأي تعبّر عن آراء كتّابها، ولا تعبّر بالضرورة عن موقف البوصلة. حق الرد ←