مالية 2027 تدخل البرلمان على إيقاع الجدل: بين دفاع الأغلبية وانتقادات المعارضة
رافقت دخول مشروع قانون المالية لسنة 2027 إلى البرلمان منذ البداية، نقاشات سياسية ودستورية تعكس حجم الرهانات المرتبطة بأول ميزانية للحكومة الجديدة. وبين دفاع الأغلبية عن التوجهات الاجتماعية للمشروع وانتقادات المعارضة لاستمرار عدد من الاختيارات الحكومية السابقة، برز سؤال يتجاوز تفاصيل الميزانية إلى جوهر التغيير الذي تعد به الحكومة، ومدى انعكاسه على أولويات الإنفاق العمومي وحياة المواطنين.
وقد اتخذ النقاش منحى دستوريا يوم أمس الثلاثاء 27 أكتوبر، خلال أول جلسة للأسئلة الشفهية بمجلس المستشارين، بعدما أثار عضو الفريق الحركي يحفظه بنمبارك مسألة مصادقة الحكومة على مشروع قانون المالية قبل حصولها على ثقة مجلس النواب. واعتبر المستشار أن هذا الترتيب يثير إشكالا دستوريا يرتبط بالفصل 88 من الدستور، فيما رفض رئيس الجلسة عبد القادر سلامة اعتبار النقطة المثارة مرتبطة بتسيير الجلسة. وتطور النقاش إلى سجال مع عضو الفريق الاستقلالي عبد القادر الكيحل، قبل رفع الجلسة لبضع دقائق.
ويعكس هذا الخلاف حساسية المرحلة الانتقالية التي أعقبت تشكيل الحكومة الجديدة، وما تطرحه من أسئلة بشأن العلاقة بين الالتزامات الدستورية والآجال القانونية المؤطرة لإعداد مشروع قانون المالية. غير أن أهمية هذا السجال لا ينبغي أن تحجب ضرورة التمييز بين سلامة المسار المؤسساتي ومضمون الاختيارات الميزانياتية؛ فالأولى تتعلق بمدى احترام القواعد الدستورية والقانونية، بينما يرتبط الثاني بمدى قدرة الميزانية على الاستجابة للأولويات الاقتصادية والاجتماعية.
وفي اليوم الموالي، الأربعاء 28 أكتوبر، انتقل النقاش إلى لجنة المالية والتنمية الاقتصادية بمجلس النواب، حيث انطلقت المناقشة العامة لمشروع قانون المالية رقم 60.26. وفي أولى المواقف المعبر عنها خلال هذه المناقشات، دافع فريق الأصالة والمعاصرة عن توجهات المشروع، مشيدا بزيادة الاعتمادات المخصصة للتعليم والصحة وبالتدابير الاجتماعية المعلنة، مع الإشارة إلى أن الحكومة الجديدة لم يتوفر أمامها سوى حيز زمني محدود لإضفاء بصمتها على المشروع، بالنظر إلى الآجال القانونية لإيداعه.
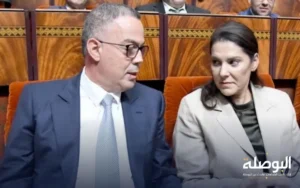
في المقابل، ركز فريق التجمع الوطني للأحرار على ما اعتبره تناقضا بين خطاب الحكومة بشأن القطيعة مع المرحلة السابقة واستمرار عدد من الإصلاحات التي انطلقت خلال الولاية الحكومية الماضية. وطرح الفريق بذلك سؤالا يتجاوز المقارنة بين الحكومتين إلى طبيعة الإضافة التي تحملها الميزانية الجديدة: هل يتعلق الأمر باختيارات اجتماعية مستحدثة، أم بمواصلة أوراش قائمة، من بينها تعميم الحماية الاجتماعية وإصلاح الضريبة على الدخل وقطاعا الصحة والتعليم وميثاق الاستثمار؟
ويضع هذا النقاش الحكومة الجديدة أمام اختبار سياسي مبكر، ويطرح في الوقت نفسه ضرورة التمييز بين القطيعة السياسية والاستمرارية المؤسساتية. فالتغيير لا يقاس فقط بإعلان اختيارات جديدة أو التخلي عن سياسات سابقة، كما أن استمرار الإصلاحات لا يعني بالضرورة غياب أي إضافة حكومية. فقد تكون مواصلة الأوراش القائمة ضرورة لضمان استقرار السياسات العمومية، غير أن ذلك يقتضي توضيح ما ستضيفه الحكومة إليها، وما ستغيره في آليات تنفيذها، وكيف ستقيس نتائجها خلال السنوات المقبلة.
وتتضح أهمية هذا السؤال عند النظر إلى الاعتمادات الاجتماعية المعلنة في المشروع. فقد أُعلن عن تخصيص 44.2 مليار درهم للحماية الاجتماعية، من بينها 32.7 مليار درهم للدعم الاجتماعي المباشر، إلى جانب زيادات في الاعتمادات الموجهة إلى الصحة والتعليم، وتدابير تتعلق بمراجعة الضريبة على الدخل بهدف تخفيف العبء الضريبي عن الأجراء.
غير أن حجم الاعتمادات المرصودة، مهما بلغت قيمته، لا يكفي وحده للحكم على نجاعة الاختيارات الحكومية. فالمعيار بالنسبة إلى الأسر ليس فقط مقدار الأموال المخصصة للحماية الاجتماعية، بل مدى انعكاسها على القدرة الشرائية، وتحسين الولوج إلى العلاج، والارتقاء بجودة المدرسة العمومية، وتوسيع فرص الشغل أمام الشباب. وبالمثل، فإن الإعلان عن مراجعة الضريبة على الدخل لا يحسم في تقييم أثرها ما لم تتضح انعكاساتها الفعلية على الأجور الصافية للأجراء وعلى الموارد الجبائية للدولة.
وفي قطاع التعليم، لا يقتصر التحدي على رفع الاعتمادات المالية أو زيادة المناصب المبرمجة، بل يمتد إلى قدرة هذه الموارد على تحسين جودة التعلمات، والحد من الهدر المدرسي، وتوسيع العرض المدرسي، وتعزيز خدمات النقل والإطعام المدرسيين، وتقليص الفوارق بين المؤسسات والمجالات الترابية. فزيادة الإنفاق لا تتحول تلقائيا إلى تحسن في الأداء، ما لم تقترن بتحديد الأولويات، وحسن تدبير الموارد، وربط المسؤولية بالنتائج.
أما في قطاع الصحة، فيرتبط الرهان بمدى قدرة الاعتمادات الجديدة على تعزيز الموارد البشرية، وتسريع تأهيل المؤسسات الصحية، وتحسين توزيع الخدمات بين الجهات. وتزداد أهمية هذه التدابير في المناطق التي تعاني نقصا في التجهيزات والأطر الطبية، حيث لا تقاس فعالية السياسة الصحية بحجم الاستثمارات المعلنة وحده، بل بمدى قدرة المواطنين على الحصول على العلاج في ظروف ملائمة، وفي آجال معقولة، بصرف النظر عن مجال إقامتهم.
ومن هذا المنطلق، ينبغي ألا يتحول الجدل بين الأغلبية والمعارضة إلى منافسة لتسجيل النقاط السياسية على حساب جوهر النقاش المالي. فمسؤولية المعارضة لا تقتصر على رصد أوجه الاستمرارية بين السياسات الحكومية، كما أن مسؤولية الأغلبية لا تنحصر في الدفاع عن اختيارات الحكومة وتبريرها. المطلوب من الطرفين إخضاع الفرضيات الاقتصادية ومصادر التمويل وأولويات الإنفاق للنقاش، وتقديم بدائل قابلة للتنفيذ، ثم تتبع مدى تحقق الأهداف المعلنة بعد اعتماد الميزانية.
وتكتسب هذه المسؤولية أهمية إضافية بالنظر إلى التوقعات الاقتصادية التي يتضمنها المشروع، إذ يستهدف تحقيق نمو اقتصادي في حدود 3.7 في المائة خلال سنة 2027، مع حصر عجز الميزانية في 3 في المائة من الناتج الداخلي الإجمالي. وتضع هذه الفرضيات الحكومة أمام معادلة دقيقة: تمويل البرامج الاجتماعية والاستثمار العمومي، مع الحفاظ على التوازنات المالية، في سياق اقتصادي يظل متأثرا بتقلبات الأسعار والتطورات الدولية.
ولا يتعلق التحدي هنا بمجرد تحقيق النسب المستهدفة، بل بمدى قدرة النمو المتوقع على توليد فرص الشغل وتحسين مداخيل الأسر وتوسيع قاعدة الإنتاج الوطني. كما أن التحكم في عجز الميزانية، رغم أهميته في الحفاظ على التوازنات المالية، لا ينبغي أن ينفصل عن تقييم جودة الإنفاق العمومي ومدى مساهمته في تحقيق التنمية الاقتصادية والاجتماعية.
لذلك، لا ينبغي أن تتوقف مناقشة مشروع قانون المالية عند المقارنة بين أرقام سنتين متتاليتين، بل يتعين أن تمتد إلى تقييم النتائج المنتظرة من كل زيادة في الإنفاق، ومدى تناسب الموارد المرصودة مع الأهداف المعلنة. فرفع ميزانية قطاع معين لا يعني تلقائيا تحسن خدماته، مثلما أن مواصلة برنامج سابق لا تعني بالضرورة غياب الإضافة الحكومية. والمقياس الحقيقي هو قدرة الحكومة على تحويل الموارد المالية إلى نتائج ملموسة، من خلال تحديد المسؤوليات والآجال ومؤشرات التقييم وآليات المحاسبة.
وبين السجال الدستوري الذي شهده مجلس المستشارين والنقاش المالي داخل لجنة مجلس النواب، تبدو مناقشة مالية 2027 اختبارا مبكرا لعلاقة الحكومة بالبرلمان، ولقدرة الأغلبية والمعارضة على تحويل الخلاف السياسي إلى نقاش جدي بشأن الاختيارات العمومية. فالمسألة لا تتعلق فقط بمن يقدم الرواية الأقوى بشأن التغيير، بل بمن يستطيع تقديم حجج دقيقة ومعطيات موثوقة وبدائل عملية تفسر كيفية تدبير الموارد العمومية وتحديد الأولويات خلال السنة المقبلة.
وتظل مسؤولية البرلمان قائمة حتى بعد المصادقة على الميزانية، إذ لا تنتهي وظيفته الرقابية عند مناقشة الاعتمادات والتصويت عليها، بل تمتد إلى تتبع تنفيذها ومساءلة الحكومة بشأن النتائج المحققة. ومن شأن هذا الربط بين القرار المالي والمحاسبة السياسية أن يجعل النقاش حول الميزانية أكثر ارتباطا بالانتظارات الفعلية للمواطنين، وأقل ارتهانا للمواقف الحزبية الظرفية.
في المحصلة، لن تتحدد قيمة مشروع قانون المالية لسنة 2027 بما يتضمنه من أرقام ووعود فحسب، بل بما سينتج عنه من تحسن في الخدمات العمومية، وتخفيف للأعباء الاجتماعية، وتوسيع لفرص الشغل، وتقليص للفوارق المجالية والاجتماعية. أما النقاش البرلماني، فتتجلى أهميته في قدرته على كشف مكامن القوة والاختلال في المشروع قبل اعتماده، وضمان ارتباط الاعتمادات المعلنة بأهداف واضحة وقابلة للتقييم والمحاسبة.
وبين دفاع الأغلبية وانتقادات المعارضة، يظل السؤال الذي يستحق أن يتصدر النقاش هو: ما الذي ستغيره مالية 2027 فعليا في حياة المغاربة، وبأي مؤشرات سيقيس البرلمان نجاح الحكومة أو إخفاقها في تحويل التزاماتها المالية والاجتماعية إلى نتائج ملموسة؟
مقالات الرأي تعبّر عن آراء كتّابها، ولا تعبّر بالضرورة عن موقف البوصلة. حق الرد ←